
„Die PKV wird im Alter unbezahlbar.“
Was wichtig ist
Beiträge können im Alter steigen. Rückstellungen und Entlastungstarife können helfen, nehmen das Risiko aber nicht vollständig weg. Eine langfristige Betrachtung ist entscheidend.
2026 liegt der GKV-Beitragssatz bei durchschnittlich 17,5 %. Ich zeige dir in einem kostenfreien Gespräch, welche Leistungen für dich wirklich wichtig sind und ob du bei deinen Beiträgen sparen kannst.
Nicht jedes Finanzthema passt in einen Versicherungsvergleich. Deshalb bekommt jedes Anliegen jetzt seinen eigenen Raum mit Rechnern, verständlichem Wissen und praktischen Tools.
Steuerreform 2027, Immobilienfinanzierung und Vermögen in interaktiven Szenarien.
Alle Rechner 02 / IMMOBILIENVom Kaufpreis bis zur Restschuld. Grundlagen zu Finanzierung und Vermittlung.
Immobilien verstehen 03 / MAGAZINEin eigener redaktioneller Raum für Erklärungen, Denkanstöße und anschauliche Grafiken.
Finzium Journal 04 / GELDPLANMonatsbudget, Rücklagen und Ziele Schritt für Schritt zusammenbringen.
Geldplan startenBeide Systeme haben ihre Berechtigung. Entscheidend ist, was zu deiner Lebenssituation passt. Hier sind die wichtigsten Unterschiede im Überblick.
Ein allgemeiner Vergleich. Die tatsächlichen Unterschiede hängen von Tarif, Anbieter und persönlicher Situation ab.
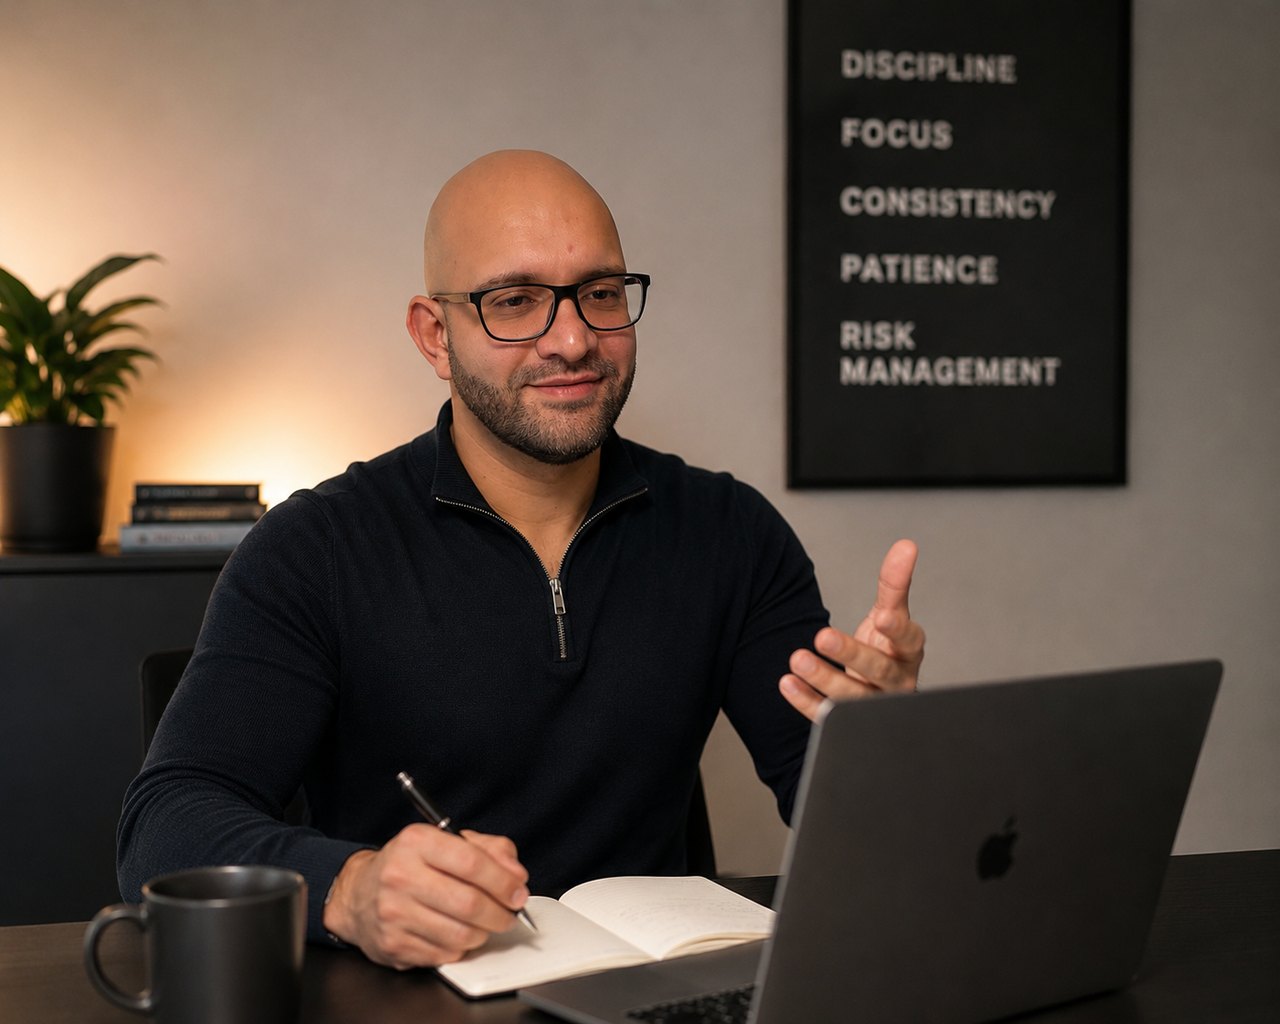
Ich bin Maximilian Thieme, Gründer von Finzium. Statt dich in einen Vertrag zu drängen, nehme ich mir Zeit, deine Situation wirklich zu verstehen.
Ich vergleiche unabhängig relevante Anbieter und sage dir auch dann ehrlich Bescheid, wenn sich ein Wechsel für dich nicht lohnt. Du entscheidest mit allen Fakten auf dem Tisch ohne Verkaufsdruck.
Ein paar Angaben reichen für eine erste Orientierung. Die Berechnung läuft auf deinem Gerät; deine Regler-Eingaben werden nicht gespeichert.
Als Angestellte/r mit Einkommen unter der Jahresarbeitsentgeltgrenze bist du regulär in der GKV pflichtversichert.
Ohne Pflegeversicherung und individuelle Sonderregelungen.
Keine Beitrags- oder Leistungszusage. PKV hängt u. a. von Gesundheit, Tarif und Annahmerichtlinien ab.
¹ 17,5 % entspricht dem allgemeinen GKV-Satz plus durchschnittlichem Zusatzbeitrag 2026; tatsächliche Zusatzbeiträge variieren. JAEG: 77.400 €/Jahr · BBG KV: 69.750 €/Jahr. Pflegeversicherung zusätzlich.
Zwischen Gerüchten und Realität lohnt es sich, genauer hinzuschauen.
Beiträge können im Alter steigen. Rückstellungen und Entlastungstarife können helfen, nehmen das Risiko aber nicht vollständig weg. Eine langfristige Betrachtung ist entscheidend.
Unter bestimmten Voraussetzungen ist eine Rückkehr möglich; besonders ab 55 bestehen erhebliche Einschränkungen. Deshalb sollte der Wechsel gut durchdacht sein.
Einzelne Tarife können günstiger wirken. Gesamtkosten, Familienabsicherung, Selbstbehalt und Beitragsentwicklung müssen aber fair verglichen werden.
Eintrittsalter und Gesundheitszustand beeinflussen Tarif und Aufnahme. Frühes Informieren schafft Optionen, ohne dich zu einem Wechsel zu verpflichten.
Keine Standardantworten, sondern eine gründliche Betrachtung deiner Situation.
Wir prüfen, ob dein Tarif zu deinem Bedarf passt und wo mögliche Leistungslücken liegen.
Wir denken die Entwicklung über Jahrzehnte mit, nicht nur deinen heutigen Beitrag.
Relevant sind die Leistungen und Bedingungen, die wirklich zu dir passen.
Gesundheitsfragen, Annahmebedingungen und Fristen werden vor einer Entscheidung geklärt.
Wir sprechen über deine Situation, Wünsche und Fragen, kostenfrei und ganz in Ruhe.
Ich prüfe passende Möglichkeiten und lege die Unterschiede nachvollziehbar nebeneinander.
Du triffst deine Entscheidung. Auf Wunsch begleite ich dich auch durch die nächsten Schritte.
Die häufigsten Fragen auf einen Blick. Für alles andere bin ich persönlich da.
Weitere Frage stellenDie Erstberatung ist kostenfrei und unverbindlich. Bei einem Abschluss erfolgt die Vergütung üblicherweise durch den Versicherer.
Für Angestellte liegt die Jahresarbeitsentgeltgrenze 2026 bei 77.400 € regelmäßigem Jahresarbeitsentgelt. Für Selbstständige und Beamte gelten andere Zugangsvoraussetzungen.
Unter bestimmten Voraussetzungen ja, etwa durch Versicherungspflicht. Ab dem 55. Lebensjahr ist eine Rückkehr in vielen Fällen stark eingeschränkt. Wir betrachten immer die konkrete Situation.
Als Versicherungsmakler bin ich nicht an einen einzelnen Versicherer gebunden. Ein Vergleich basiert auf relevanten verfügbaren Tarifen, nicht auf einem einzigen Anbieter.
Wir unterstützen bei Fragen rund um den Wechsel von der gesetzlichen in die private Krankenversicherung, bei der passenden Absicherung und mit grundlegender Orientierung zum Vermögensaufbau. Eine individuelle Steuer- oder Rechtsberatung bieten wir nicht an; hierfür sind entsprechend qualifizierte Fachleute zuständig.
Eine mögliche monatliche Ersparnis kann langfristig einen Unterschied machen. Spiele mit Betrag und Rendite, um eine reine Modellrechnung zu sehen.
Davon 54.000 € selbst eingezahlt, 96.677 € modellhafte Wertentwicklung nach 30 Jahren.
Wie viel bleibt am Monatsende? Wo sollte zuerst eine Rücklage entstehen? Was ist für dein nächstes Ziel möglich? Im neuen Geldplan ordnen wir die Fragen Schritt für Schritt.
Von der heutigen Situation zu einem Plan für morgen.
Ein Vorgeschmack auf das neue Blog. Vier redaktionelle Beispielartikel sind bereits lesbar; spätere Beiträge können hier direkt veröffentlicht werden.
Ein kurzes Gespräch reicht für den Anfang. Unverbindlich, persönlich und ohne Verkaufsdruck.
Erzähl mir kurz, worum es geht.